【2026年版】建売の住宅ローン控除はいくら戻る?省エネ区分別の早見表と確定申告のやり方
※この記事にはプロモーション(広告)が含まれています
制度や金額は更新日時点のものです。最新の情報は各公式サイトでご確認ください。
この記事の結論
- 戻る額は「年末残高×0.7%」「借入限度額×0.7%」「払った所得税+住民税(上限97,500円)」の小さい方。限度額は省エネ区分で決まり、2026〜2030年入居は長期優良4,500万円・ZEH水準3,500万円・省エネ基準2,000万円(子育て世帯・若者夫婦世帯は5,000/4,500/3,000万円)
- 建売は契約前に「どの区分か」と「証明書をもらえるか」を売主に確認する。省エネ基準適合の新築は2028年以降の入居で原則対象外
- 1年目は入居の翌年に確定申告(還付申告は5年間出せる)、会社員は2年目から年末調整。住民票の添付は不要
 ドミニ子
「住宅ローン控除があるからお得ですよ」って言われたけど、実際いくら戻るの?
- うちの場合、毎年いくら戻るのか知りたい
- 建売でも控除の額が変わるって本当?
- 確定申告って何を準備すればいいの?
元建売ハウスメーカーの営業として、300人を超えるお客様との取引に携わってきました。
先に結論です。建売の住宅ローン控除で戻る額は、物件の「省エネ区分」でほぼ決まります。2026年に入居する場合、同じ3,500万円を借りても、ZEH水準省エネ住宅なら1年目に約24万円、省エネ基準適合住宅なら上限の14万円と、1年で10万円近く差がつくことがあります(計算例は後で説明します)。
この記事では、2026年に建売を買う人に向けて、いくら戻るか(早見表と計算例)、売主に区分を確認する方法、確定申告と年末調整のやり方、よくある失敗をまとめました。制度は2026年10月時点の情報です。
ドミニ君住宅ローン控除と住宅ローン減税は同じ制度だよ。正式な名前は「住宅借入金等特別控除」。
この記事で分かること
- 住宅ローン控除で毎年いくら戻るか(3つの数字のうち小さい方)
- 2026〜2030年入居の借入限度額の早見表(省エネ区分別)
- 建売の省エネ区分を売主に確認する方法と、もらうべき証明書
- 1年目の確定申告と、2年目以降の年末調整の手順
目次
住宅ローン控除の仕組み:3つの数字のうち、いちばん小さい額が戻る
住宅ローン控除は、住宅ローンを使って家を買ったときに、年末のローン残高の0.7%を、その年の所得税(引ききれない分は翌年度の住民税)から差し引く制度です。新築なら原則13年間受けられます(国税庁 No.1211-1)。
実際に戻る額は、次の3つのうちいちばん小さい額です。
- 年末のローン残高×0.7%
- 借入限度額×0.7%(借入限度額は、住宅の省エネ区分と入居した年で決まる)
- その年に払った所得税+住民税から引ける額(住民税は最高97,500円まで)
1. 年末のローン残高×0.7%
毎年12月31日時点のローン残高に0.7%をかけた額です。残高は返済とともに減るので、控除の額も年々少しずつ減っていきます。
たとえば年末残高が3,400万円なら、3,400万円×0.7%=23.8万円です。
2. 借入限度額×0.7%
いくら借りていても、控除の計算に使える残高には上限(借入限度額)があります。この上限が、長期優良住宅・ZEH水準・省エネ基準適合のどれに当たるかで大きく変わります。建売を買う人がいちばん注意したいのがここです(次の早見表で説明します)。
たとえば省エネ基準適合住宅(2026年入居)の借入限度額は2,000万円なので、残高が3,400万円あっても、2,000万円×0.7%=14万円が上限です。
3. その年に払った税金(所得税+住民税の一部)
控除は「払った税金から差し引く」仕組みなので、払った税金より多くは戻りません。
- 所得税:その年の所得税から差し引く。会社員なら、源泉徴収票の「源泉徴収税額」がおおよその目安です(控除を受ける前の金額で見てください)
- 住民税:所得税から引ききれなかった分は、翌年度の住民税から差し引かれる。上限は最高97,500円で、基本は所得税の課税総所得金額等の5%までです(総務省「個人住民税の住宅ローン控除」)
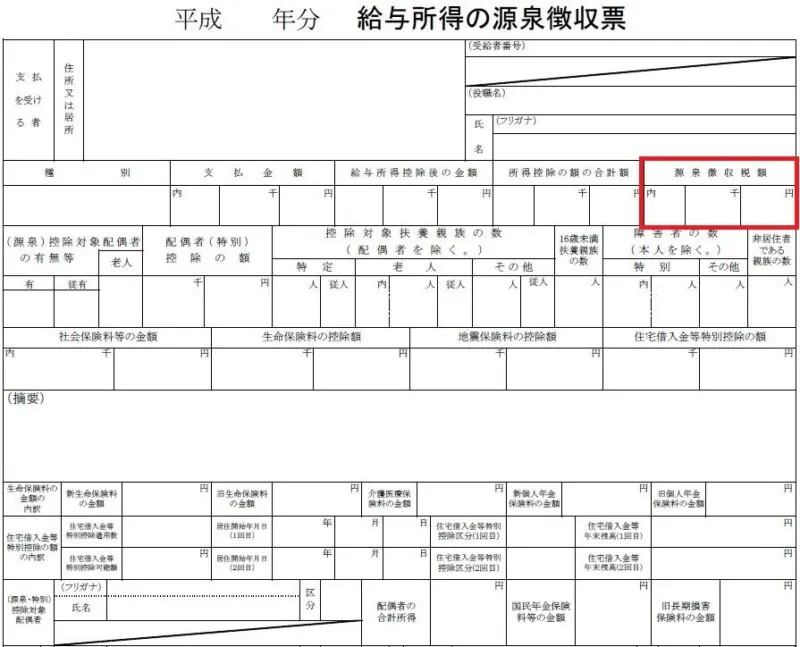
住民税の分は、お金が振り込まれるのではなく、翌年度の住民税が安くなる形で戻ります。会社員なら、給料から引かれる住民税の額が下がります。
ドミニ子以前は「住民税の半分まで引ける」って聞いた気がするんだけど?
ドミニ君それはよくある誤解なんだ。住民税から引けるのは「所得税の課税総所得金額等の5%(最高97,500円)」まで。住民税の半分ではないから注意してね。
【早見表】2026〜2030年入居の借入限度額と、1年あたりの控除の上限
2026年(令和8年)の税制改正で、住宅ローン控除は2030年12月31日までの入居まで延長されました(国土交通省「住宅ローン減税」)。新築・建売の借入限度額は次のとおりです。
| 住宅の省エネ区分 | 借入限度額(カッコ内は子育て世帯・若者夫婦世帯) | 控除期間 | 1年あたりの控除の上限 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円(5,000万円) | 13年 | 31.5万円(35万円) |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年 | 24.5万円(31.5万円) |
| 省エネ基準適合住宅(2026〜2027年入居) | 2,000万円(3,000万円) | 13年 | 14万円(21万円) |
| 省エネ基準適合住宅(2028〜2030年入居) | 原則対象外。2027年12月31日までに建築確認を受けたもの、または2028年6月30日までに建築されたものは2,000万円 | 10年 | 14万円 |
| 省エネ基準を満たさない住宅 | 原則対象外。2023年12月31日までに建築確認を受けたもの、または2024年6月30日までに建築されたものは2,000万円 | 10年 | 14万円 |
出典:国税庁 No.1211-1(令和8年4月1日現在法令等)。国税庁のページは「1年あたりの控除の上限」で示しているので、借入限度額はそれを0.7%で割って示しています。
子育て世帯・若者夫婦世帯とは
カッコ内の大きい限度額を使えるのは、次のどれかに当てはまる人です(国税庁は「特例対象個人」と呼んでいます)。
- 配偶者がいて、本人が40歳未満
- 配偶者がいて、配偶者が40歳未満
- 19歳未満の扶養親族がいる
判定は入居した年の12月31日時点です(国税庁 No.1211-1)。ただし、床面積40㎡以上50㎡未満の住宅では、この上乗せは使えません(後述)。
2028年以降の入居で変わること
- 省エネ基準適合住宅は原則対象外:表のとおり、例外に当たっても限度額2,000万円・10年になります
- 災害レッドゾーンの新築は対象外:2028年以降に入居する場合、土砂災害特別警戒区域などの「災害レッドゾーン」に建つ新築住宅は対象外になります(建替え・中古住宅・リフォームは対象のまま。国土交通省)
ドミニ君2027年の年末に引渡しを受けて、入居が2028年の1月になると、省エネ基準適合住宅は「13年」から「原則対象外(例外でも10年)」に変わってしまう。年末の引渡しは、入居日まで必ず確認してね。
計算例:同じ3,500万円の借入でも、区分で1年に約10万円違う
2026年に建売に入居し、3,500万円を借りて、1年目の年末残高が3,400万円だったとします(子育て世帯・若者夫婦世帯ではない場合)。
| 省エネ区分 | ①残高×0.7% | ②限度額×0.7% | 1年目の控除額(①②の小さい方) |
|---|---|---|---|
| 長期優良住宅 | 23.8万円 | 31.5万円 | 23.8万円 |
| ZEH水準省エネ住宅 | 23.8万円 | 24.5万円 | 23.8万円 |
| 省エネ基準適合住宅 | 23.8万円 | 14万円 | 14万円 |
| 省エネ基準適合住宅(子育て世帯・若者夫婦世帯) | 23.8万円 | 21万円 | 21万円 |
ZEH水準と省エネ基準適合では、1年目だけで9.8万円の差です。残高が限度額を上回っているあいだは、毎年この差が続きます。
ここに③の「払った税金」が加わります。たとえば、その年の所得税が12万円の人がZEH水準の家に入居した場合は、次のようになります。
- 所得税から:12万円(所得税は全額戻る)
- 住民税から:残りの11.8万円のうち、最高97,500円まで(課税総所得金額等の5%がそれより少なければ、その額まで)
- 合計:最大で約21.75万円。控除額23.8万円のうち、約2万円は使いきれない
このように、税金をあまり払っていない人は、限度額が大きい区分を選んでも戻る額が頭打ちになることがあります。自分の所得税の額(源泉徴収票)と並べて考えてください。
ポイント
- 借入額が少なく、残高が限度額より小さい人は、区分による差は出にくい
- 借入額が2,000万円を超える人は、省エネ基準適合かZEH水準以上かで差が出やすい
- 払っている所得税が少ない人は、③で頭打ちになりやすい
住宅ローン控除の控除率は0.7%です。2026年10月の変動金利は、主要な銀行の最も優遇された金利で年1.1〜1.4%台(ダイヤモンド不動産研究所の集計)、フラット35(返済21〜35年・融資率9割以下)の最低金利は3.83%です(住宅金融支援機構)。控除の0.7%より金利の方が高いので、「控除があるから多めに借りても得」とは言えません。控除の額より、金利の差の方が総返済額への影響は大きくなりがちです。
住宅ローンを正しく選ぶには、モゲチェックでオススメの金融機関を提案してもらう方法があります。料金や受けられる内容は公式サイトで確認してください。

モゲチェックについては、ローンを組むならモゲチェックを活用するべき理由でくわしく書いています。
建売の省エネ区分を、売主に確認する方法
注文住宅と違い、建売は性能が最初から決まっています。だからこそ、契約の前に「どの区分か」を売主に確認するのがいちばん確実です。
私がいた会社で扱っていた建売は、省エネ基準適合住宅がほとんどでした。今の早見表でいうと、上限が年14万円の区分です。同じ予算でZEH水準や長期優良住宅の物件があるなら、控除の差も比べてみてください。
区分は「断熱等級」と「一次エネ等級」で決まる
国土交通省の資料では、ZEH水準と省エネ基準適合は次の等級で区別されています(国土交通省「住宅ローン減税」のQ&A・説明資料)。
| 区分 | 断熱等性能等級 | 一次エネルギー消費量等級 |
|---|---|---|
| ZEH水準省エネ住宅 | 5以上 | 6以上 |
| 省エネ基準適合住宅 | 4以上 | 4以上 |
長期優良住宅・低炭素住宅は、等級ではなく行政の「認定」を受けているかどうかで決まります。ZEH水準は、太陽光パネルがなくても等級を満たせば対象です。
なお、2025年4月以降に着工する新築住宅は、原則として省エネ基準への適合が義務になりました(国土交通省)。今の建売は少なくとも省エネ基準適合のことが多いはずですが、ZEH水準以上かどうかは物件しだいです。
控除の申告に使う証明書
確定申告では、区分を示す書類を添付します(国税庁 No.1211-1)。
| 区分 | 添付する書類(どれか) |
|---|---|
| 長期優良住宅・低炭素住宅 | 認定通知書の写し+市区町村の「住宅用家屋証明書」または建築士などの認定住宅の建築証明書 |
| ZEH水準省エネ住宅 | 「住宅省エネルギー性能証明書」または「建設住宅性能評価書」の写し |
| 省エネ基準適合住宅 | 「住宅省エネルギー性能証明書」または「建設住宅性能評価書」の写し。2026年1月1日以降に入居した場合は、建築基準法の「検査済証」の写しも使える(2025年4月1日以後に建築確認を受け、家屋を取得する前に交付されたものなど、条件があります) |
注意したいのは、「設計住宅性能評価書」では申請できないことです(国土交通省の住宅ローン減税の説明資料)。「建設」と「設計」で名前が似ているので、受け取った書類の名前を確かめてください。国税庁が挙げる書類にはBELSの評価書も入っていないので、BELSしかない物件は、売主に上の書類を出してもらえるか聞いておきましょう。省エネ基準適合住宅の証明書は、居住の日によって使える書類が変わる場合があるので、国税庁の最新のページでも確認しておきましょう。
私がいた会社では、控除の申告に使う証明書類は引渡しのときにお渡ししていました。受け取ったら、なくさないよう売買契約書と一緒に保管しておきましょう。
売主への聞き方(例)
「この物件は、住宅ローン控除で長期優良住宅・ZEH水準省エネ住宅・省エネ基準適合住宅のどれに当たりますか? 確定申告に使う証明書(住宅省エネルギー性能証明書、建設住宅性能評価書、認定通知書など)は、引渡しのときにいただけますか?」
補助金の「みらいエコ住宅2026事業」も、長期優良住宅かZEH水準かで対象や額が変わります。区分の確認は、補助金と一緒に聞くと1回で済みます(建売を買ったらやることリストの項目9)。
住宅ローン控除を受けられる条件(新築・建売)
新築・建売で控除を受ける主な条件です(国税庁 No.1211-1)。
- 入居:新築または取得の日から6か月以内に住み始め、控除を受ける年の12月31日まで住み続けていること
- 所得:その年の合計所得金額が2,000万円以下
- 床面積:50㎡以上で、床面積の2分の1以上が自分の住まい用であること。40㎡以上50㎡未満の住宅は、合計所得金額1,000万円以下の年だけ対象で、子育て世帯・若者夫婦世帯の上乗せは使えない(床面積は登記事項証明書の面積で判断)
- ローン:返済期間10年以上のローンであること(親族や知人からの借入などは対象外)
- 売主:親族など特別な関係のある人から買った家ではないこと
- 譲渡の特例:入居した年とその前2年・後3年の計6年間に、前の家を売ったときの特例(3,000万円の特別控除など)を受けていないこと
- 省エネ:早見表のとおり、区分ごとの要件を満たすこと
中古住宅は、借入限度額や控除期間、築年数の考え方(1982年1月1日以後の建築かどうか)が新築と違います。中古を買う人は国税庁 No.1211-3で確認してください。
1年目は確定申告:いつ・何を出すか
会社員でも、1年目だけは自分で確定申告が必要です。
いつ出すか
入居した年の翌年に申告します。2026年に入居した人は、2027年に出します。
会社員などで、税金が戻るだけの申告(還付申告)は、翌年1月1日から5年間出せます(国税庁 No.2030)。2月16日〜3月15日の確定申告の期間を待たずに出せるので、書類がそろったら早めに出しましょう。個人事業主の人は、通常の確定申告と一緒に行います。
必要な書類
1年目の確定申告に添付する主な書類(新築・建売)
- 住宅借入金等特別控除額の計算明細書(国税庁のホームページや確定申告書等作成コーナーで作れる)
- 金融機関の「住宅取得資金に係る借入金の年末残高等証明書」(2か所以上から借りている場合はすべて)
- 家屋(と土地)の登記事項証明書:計算明細書に不動産番号を書けば添付を省略できる
- 売買契約書の写し(取得価格が分かるもの。土地のローンも控除する場合は土地の分も)
- 省エネ区分を示す書類(前の章の表)
- 補助金を受けた場合は、補助金の額が分かる書類(決定通知書など)
以前は「住民票の写し」も必要でしたが、今は添付書類に入っていません。マイナンバーカードがあれば、本人確認と番号確認もカード1枚で済みます。
年末残高等証明書については、金融機関によっては、証明書を自分で出さなくてよい仕組み(国税庁のいう「調書方式」)に対応していて、その場合は出す書類が一部変わります。自分のローンがどちらかは、借りた金融機関に確認してください。必要書類は、申告の前に国税庁の最新のページでも確認しておくと安心です。
みらいエコ住宅2026などの補助金を受けた場合は、その額を取得価格から差し引いて計算します。
出し方
- 書類をそろえる(年末残高等証明書が届く時期は金融機関によって違うので、届かなければ問い合わせる)
- 国税庁の「確定申告書等作成コーナー」で、画面の案内に沿って入力する
- マイナンバーカードを使ってe-Taxで送るか、印刷して税務署に持っていく・郵送する
2年目以降は年末調整(会社員の場合)
会社員なら、2年目からは勤務先の年末調整で控除を受けられます(国税庁 No.1211-1)。
- 1年目の確定申告の後、税務署から「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」が届く(大切に保管)
- 毎年、金融機関から年末残高等証明書が届く
- 年末調整の時期に、この2つを勤務先に出す
個人事業主の人や、会社員でも確定申告をする人は、毎年、計算明細書と年末残高等証明書を付けて確定申告をします。
ドミニ君税務署から届く申告書は、2年目以降の年末調整で使う大事な書類。売買契約書や省エネの証明書と同じファイルに入れておこうね。
よくある失敗6つ
1. 区分を確認せずに買い、限度額が想定より低かった
「住宅ローン控除で毎年20万円以上戻る」と思っていたのに、省エネ基準適合住宅で上限が14万円だった、というケースです。借入額が2,000万円を超えるなら、契約前に区分を確認してください。
2. 証明書をもらっていない・なくした
区分を示す書類がないと、申告のときに困ります。引渡しのときに、もらえる書類を一覧で確認し、1つのファイルに保管しましょう。
3. 入居が年をまたいで、限度額や期間が変わった
控除の限度額は「入居した年」で決まります。特に2027年末〜2028年初めに入居する省エネ基準適合住宅は、入居日しだいで大きく変わります。
4. 1年目の確定申告を忘れた
還付申告は翌年1月1日から5年間出せます。気づいた時点で出してください(国税庁 No.2030)。
5. 補助金の額を差し引き忘れた
補助金を受けた場合は、その額を取得価格から差し引いて計算し、補助金の額が分かる書類を添付します。
6. 繰上返済で、返済期間が10年未満になった
控除の条件は「返済期間10年以上のローン」です。期間を短くする繰上返済をして、最初に返済した月から、繰上返済後の最後の返済月までが10年未満になると、その年からは控除を受けられなくなります(国税庁 質疑応答「繰上返済等をした場合の償還期間」)。繰上返済の前に、返済期間がどうなるかを確認してください。
よくある質問
住民税の分は、自分で市区町村に申告する必要がありますか?
原則として不要です。所得税の確定申告や年末調整の内容をもとに、市区町村が計算します(総務省)。
夫婦で借りた(ペアローン・連帯債務)場合は?
夫婦それぞれが条件(家の持分を持ち、そこに住むなど)を満たせば、それぞれが自分の借入の分で控除を受けられ、1年目はそれぞれが確定申告をします。持分と借入の割合がずれていると控除の額や贈与の扱いに影響することがあるので、登記の前に司法書士や税務署に相談してください。
ふるさと納税のワンストップ特例は使えますか?
1年目は確定申告をするので、ワンストップ特例は使えません。確定申告をするとワンストップ特例の申請は無効になるため、ふるさと納税の寄附も確定申告に入れてください(総務省「ふるさと納税の流れ」)。2年目以降、年末調整だけで済む会社員は、ワンストップ特例を使えます。
引渡しの前に住民票を新住所に移さないといけませんか?
住宅ローン控除の確定申告では、住民票の写しの添付は求められていません。住民票は実際に住み始めた住所で届け出るものです。決済の手続きで新住所の住民票を求められたときは、やることリストの項目11のとおり、司法書士・金融機関・役所に相談してください。
「年収400〜500万円なら約20万円戻る」と聞きましたが、本当ですか?
年収だけでは決まりません。戻る額は、年末残高・省エネ区分の限度額・払った税金の3つで決まります。省エネ基準適合住宅なら1年の上限は14万円(子育て世帯・若者夫婦世帯は21万円)です。自分の源泉徴収票と、この記事の早見表で確かめてください。
まとめ:建売の住宅ローン控除は「区分の確認」と「1年目の申告」で決まる
- 戻る額は「年末残高×0.7%」「借入限度額×0.7%」「払った所得税+住民税(最高97,500円)」のいちばん小さい額
- 2026〜2030年入居の借入限度額は、長期優良4,500万円・ZEH水準3,500万円・省エネ基準適合2,000万円(子育て世帯・若者夫婦世帯は5,000万・4,500万・3,000万円)
- 省エネ基準適合の新築は、2028年以降の入居で原則対象外
- 建売は契約前に「どの区分か」「証明書をもらえるか」を売主に確認する
- 1年目は入居の翌年に確定申告(還付申告は5年間出せる)、会社員は2年目から年末調整
控除の0.7%より、今の住宅ローンの金利の方が高い時代です。控除の額を最大にすることより、金利の低い住宅ローンを選ぶことの方が、総返済額への影響は大きくなりがちです。
購入の後にやること全体は建売を買ったらやることリスト38選、ほかの税金は不動産取得税と軽減申請・建売購入後の固定資産税、購入時の費用は新築戸建て購入時の諸費用で解説しています。
※制度は2026年10月時点の情報です。申告の前に、国税庁の最新のページで確認してください。
公開 2021.08.01 / 更新 2026.10.16
元建売ハウスメーカーの営業マンです。勤続約8年で営業成績1位の経験(首都圏エリア1部門)を活かしてこのサイトを運営しています。